
从赛场跑马到车间上岗:人形机器人离大规模落地还有多远
从赛场炫技到真实场景,关注正在变化
过去提到人形机器人,公众最熟悉的是后空翻、跑步、跳舞等表演性动作。近两年,行业关注点明显从"能不能做出花哨动作",转向"能不能在真实场景里稳定干活"。机器人赛事也向场景应用靠拢,更多任务围绕搬运、装配、导览、协作等实际工作展开,强调产需对接和落地能力。
出货数据印证了这一趋势。有行业报告显示,2025年人形机器人出货量约1.8万台,同比增长超过500%,2026年出货量预计进一步提升;另据市场研究机构数据,2026年上半年全球人形机器人出货量同比增长近300%。更值得注意的是结构变化:早期大量出货面向开发者研究,而文娱商演、导览导购、智能制造、仓储物流等实际上岗场景占比持续上升。
技术突破集中在"身体"与"大脑"两端
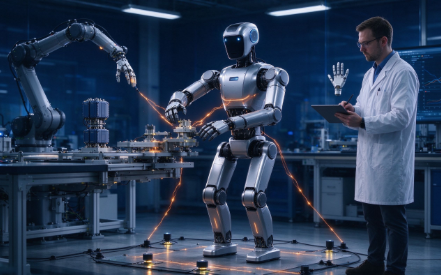
人形机器人要像人一样行走、抓握和协作,离不开硬件和软件两方面支撑。硬件上,关节电机、减速器、丝杠、传感器、灵巧手决定了运动精度、负载能力和续航;软件上,依托大模型和具身智能技术,机器人逐步获得感知环境、理解任务和自主决策的能力,从按预设程序重复动作,走向在变化环境中灵活操作。
国内产业链已形成较完整的配套体系。整机厂商之外,一批企业在谐波减速器、伺服电机、六维力传感器、精密丝杠、关节模组等环节布局,部分产品出货量在全国占据较高份额。上下游协同也让国产人形机器人价格更具竞争力,入门级产品售价持续下探。
短板仍在,商业化要看持续复购
亮眼数据背后,短板同样不容忽视。行星滚柱丝杠、高端六维力传感器等关键环节国产化率仍然偏低,部分零部件在良率、精度和稳定性上与海外先进水平存在差距。硬件逐渐同质化之后,真正拉开差距的往往是机器人大脑的泛化能力:换一个操作对象、换一个环境,任务成功率能保住多少,数据飞轮能否持续转起来。
从"产品"走向"商品",最终要接受真实订单检验。业内观察指出,出货量需要拆开看结构,客户是否愿意第二次复购、机器人能否长期稳定承担工作,比一场发布会演示更有说服力。当前人形机器人在结构化程度较高、任务相对重复的场景更容易落地,进入家庭应对复杂多变的日常环境,还需更长时间积累。
总体判断,人形机器人正处于商业化落地早期:运动能力快速提升,场景边界不断拓宽,产业链配套加速成熟,但距离大规模普及仍有距离。下一阶段的重点不是更多表演,而是在真实岗位上证明可靠性、性价比和可维护性。


- 2026-11-16
- 2026-11-16
- 2026-11-16
- 2026-11-16
